


સિનેમૅટોગ્રાફિક ફિલ્મ IT સૉફ્ટવેર નથી એમ કહીને અદાલતે ચોખ્ખું કહ્યું કે ડિજિટલ લિન્ક કે હાર્ડ ડિસ્ક દ્વારા ડિલિવરી કરવાથી વર્ગીકરણ બદલાતું નથી
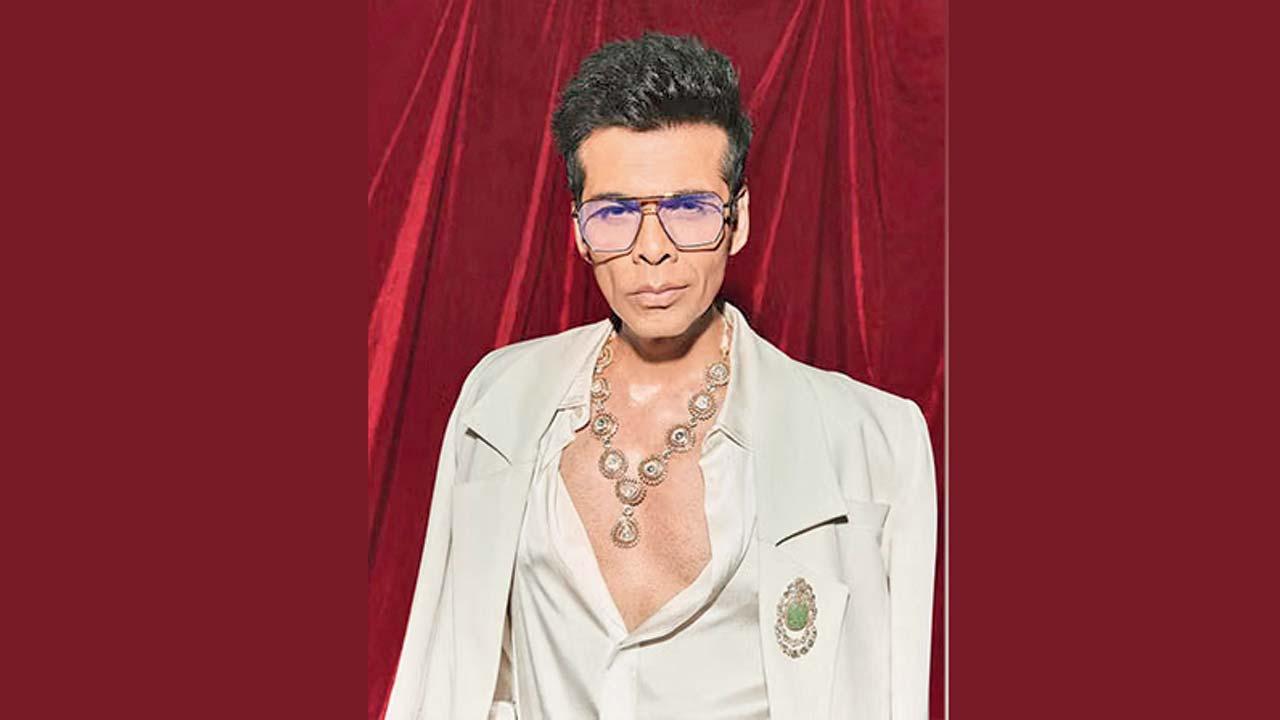
કરણ જોહર
ગુડ્સ ઍન્ડ સર્વિસિસ ટૅક્સ (GST) કાયદા હેઠળ સિનેમૅટોગ્રાફિક ફિલ્મને ઇન્ફર્મેશન ટેક્નૉલૉજી (IT) સૉફ્ટવેર તરીકે ગણી શકાય નહીં, પછી ભલે એ ડિજિટલ લિન્ક કે હાર્ડ ડિસ્ક દ્વારા ડિલિવર કરવામાં આવી હોય એવો એક મહત્ત્વનો ચુકાદો બૉમ્બે હાઈ કોર્ટે આપ્યો છે. આ આદેશ સાથે હાઈ કોર્ટે ફિલ્મમેકર કરણ જોહરની બે પ્રોડક્શન કંપનીઓ પર લાદવામાં આવેલી ૭૯.૭ કરોડ રૂપિયાથી વધુની ટૅક્સ-ડિમાન્ડ રદ કરી દીધી છે.
હાઈ કોર્ટે કરણ જોહરની ધર્મા પ્રોડક્શન્સ અને ધર્માટિક એન્ટરટેઇનમેન્ટ દ્વારા દાખલ કરાયેલી અરજી પર આ ચુકાદો આપ્યો હતો. હાઈ કોર્ટે સ્પષ્ટ કર્યું કે સામગ્રી આપવાનું માધ્યમ ટૅક્સના વર્ગીકરણને નક્કી કરી શકતું નથી.
ADVERTISEMENT
હાઈ કોર્ટે અવલોકન કર્યું કે સિનેમૅટોગ્રાફિક ફિલ્મ એ એક નિષ્ક્રિય ઑડિયો-વિઝ્યુઅલ કૃતિ છે જેનું એક્ઝિક્યુશન, મૅનિપ્યુલેશન કે ઇન્ટરેક્ટિવિટી શક્ય નથી. આથી એ વૈધાનિક રીતે ક્યારેય IT સૉફ્ટવેરની વ્યાખ્યામાં આવી શકે નહીં.
સ્ટેટ ટૅક્સ ડિપાર્ટમેન્ટે નાણાકીય વર્ષ ૨૦૧૭-’૧૮થી ૨૦૨૦-’૨૧ દરમ્યાન ફિલ્મોની સામગ્રી ડિજિટલ લિન્ક કે હાર્ડ ડિસ્કથી મોકલવામાં આવી હોવાથી એને સર્વિસિસ અકાઉન્ટિંગ કોડ (SAC) 998340 હેઠળ ‘આઇટી સૉફ્ટવેર સર્વિસિસ’ ગણીને ૧૮ ટકા GST વસૂલવા ૭૯.૭ કરોડની નોટિસ ફટકારી હતી.
ધર્મા પ્રોડક્શન્સ અને ધર્માટિક એન્ટરટેઇનમેન્ટે આ ડિમાન્ડને પડકારતાં જણાવ્યું કે તેઓ સિનેમૅટોગ્રાફિક ફિલ્મોના ઇન્ટલેક્ચ્યુઅલ પ્રૉપર્ટી રાઇટ્સનું લાઇસન્સિંગ કરી રહ્યા હતા જે SAC 997332 હેઠળ આવે છે અને એ સમયગાળા દરમ્યાન એના પર માત્ર ૧૨ ટકા GST લાગુ પડતો હતો.
હાઈ કોર્ટે ટૅક્સ વિભાગની દલીલ ફગાવતાં જણાવ્યું કે ડિજિટલ કન્ટેન્ટને સૉફ્ટવેર સાથે સરખાવવા માટે કોઈ કાયદાકીય આધાર નથી અને માત્ર ડિજિટલ સ્વરૂપમાં ડિલિવરી થવાથી એનું સ્વરૂપ બદલાતું નથી. આથી ૭૯.૭ કરોડની ટૅક્સ માગણીને ગેરકાયદે ઠેરવી રદ કરવામાં આવી છે.